 Habla con un asesor
Te puede costar la flotilla: la pipa del Puente de la Concordia
Una sola pipa causó daños por los que su dueña acordó pagar 480 millones de pesos, con recursos propios encima del seguro. Qué enseña a quien tiene flotilla.
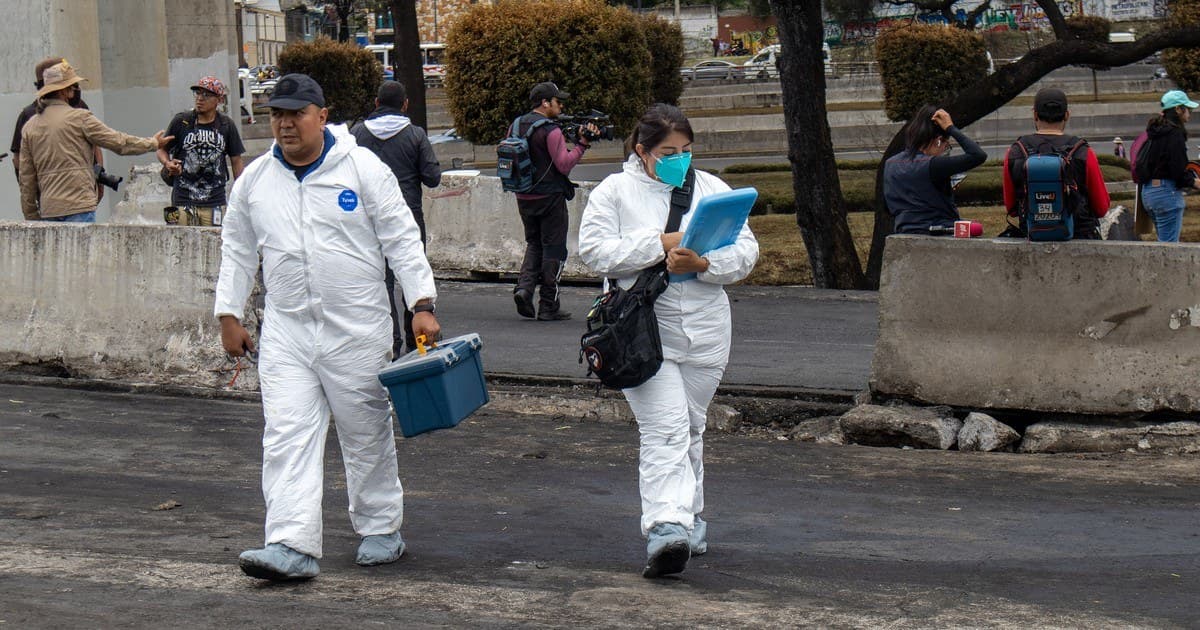
El 10 de septiembre de 2025, una pipa de gas LP quedó fuera de control en una curva del Puente de la Concordia, en Iztapalapa. Golpeó los muros de contención, el tanque se fracturó y la fuga terminó en explosión e incendio, según la reconstrucción que publicó ADN40. La Fiscalía de la Ciudad de México informó que murieron 32 personas, incluido el chofer, y 63 resultaron lesionadas.
Yo manejé mi propia pipa de gas. Conozco ese tipo de unidad desde la cabina y desde el lado del seguro. No voy a nombrar a la empresa: no hace falta para entender lo que pasó, y la lección no es sobre ella. Es para cualquiera que tenga unidades en la calle.
Lo esencial
- La empresa dijo tener varias pólizas vigentes. Aun así, anunció que pondría recursos propios encima de lo asegurado, y acordó pagar 480 millones de pesos en indemnizaciones.
- La suma asegurada de responsabilidad civil se mide por lo que una unidad puede causar, no por lo que cuesta la unidad.
- Asegurar unidad por unidad, con quien cotice más barato, no es un programa de aseguramiento. Es una colección de pólizas.
- La ley exige que todo vehículo en caminos federales tenga seguro de daños a terceros. El mínimo legal no te dice cuánto necesitas.
Qué se sabe del caso, y qué no
Al día siguiente de la explosión, la empresa dijo tener tres pólizas vigentes con tres aseguradoras distintas. Una de ellas confirmó a Expansión una póliza de responsabilidad civil vigente; las otras dos no compartieron información (11 de septiembre de 2025). Una semana después, en un comunicado que recogió Récord, la empresa habló de cuatro pólizas y escribió: "Adicional al monto asegurado, destinaremos recursos adicionales".
El 21 de diciembre de 2025, la Fiscalía informó que la empresa acordó pagar 480 millones de pesos en convenios indemnizatorios, y que ya se había cubierto alrededor del 90%, según ADN40. La misma Fiscalía habló de "omisiones atribuibles a la empresa".
Hay dos datos que nunca se publicaron, y no los voy a inventar: la suma asegurada de cada póliza, y cuánto de los 480 millones pagaron las aseguradoras y cuánto la empresa. Lo que sí está en el expediente público es suficiente: una empresa con varias pólizas vigentes tuvo que poner dinero propio para responder por una sola unidad.
Lección 1: tener póliza no es lo mismo que estar protegido
Varias pólizas suenan a mucha protección. No lo son si cada una se contrató por separado, con su propio límite, sin que nadie se preguntara cuánto puede costar el peor día de una sola unidad.
El dueño de flotilla suele comprar así: una cotización por unidad, la más barata, renovación tras renovación. Cada póliza cumple con el requisito. Ninguna responde a la pregunta que importa: si esta unidad causa el peor accidente posible en la ruta que hace todos los días, ¿quién paga la diferencia?
En este caso la respuesta la dio la propia empresa: recursos propios. Para una empresa grande puede ser un golpe que se absorbe. Para una flotilla mediana, puede ser el cierre.
Revisa cómo se estructura un seguro para autos de carga y flotillas cuando se piensa como programa y no como lista de unidades.
Lección 2: la suma asegurada se mide por lo que la unidad puede causar
Este es el error más común que veo con transportistas. La suma asegurada de daños a la unidad se fija por lo que vale el tractocamión o la pipa. La de responsabilidad civil muchas veces se fija por costumbre, por lo que "siempre se ha contratado" o por el mínimo que pide el cliente.
Son dos preguntas distintas. El valor de la unidad te dice cuánto pierdes tú. La responsabilidad civil te dice cuánto puedes deberle a los demás. Una pipa vale una fracción de 480 millones de pesos. Eso es lo que su dueña acordó pagar por lo que causó una sola, en una curva.
Para medir tu exposición real hay que ver la operación, no la factura de la unidad:
- Qué llevas. No es lo mismo una caja seca con abarrotes que un tanque con gas LP, combustible o químicos.
- Por dónde pasas. Una ruta que cruza zonas urbanas, puentes o vías con mucho tránsito multiplica el número de personas y bienes expuestos.
- Cuántas unidades comparten ese perfil. Si diez unidades hacen la misma ruta con la misma carga, el riesgo se repite diez veces al año, todos los días.
No existe un monto único que sirva para todas las flotillas. Existe un monto que puedes justificar con tu operación. Si tu protección actual alcanza, también te lo decimos.
Lección 3: unidad por unidad no es un programa
Cuando cada unidad tiene una póliza distinta, con aseguradoras distintas, cada una trae sus propias condiciones, exclusiones y límites. En un siniestro grande eso se traduce en preguntas que nadie quiere hacerse el día del accidente: qué póliza responde primero, cuál cubre la carga, cuál cubre el derrame, y qué pasa cuando se agota el límite.
Un programa empieza al revés. Primero se mide la exposición de la operación completa: qué cargas, qué rutas, cuántas unidades con cada perfil. Después se definen los límites de responsabilidad civil que esa exposición justifica, y al final se colocan las pólizas que los cubren, con condiciones revisadas en conjunto. Puede costar más que la cotización más barata por unidad. No prometemos la prima más baja. Estructuramos para el siniestro, no para la emisión.
Lo que exige la ley, y por qué no basta
La ley sí pide seguro. El artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal establece que todo vehículo que transite en caminos y puentes federales debe tener un seguro que garantice a terceros los daños en sus bienes y personas, y que contratarlo es responsabilidad del propietario.
Para quien tiene permiso de autotransporte de carga, el artículo 68 de la misma ley va más lejos. Obliga a garantizar los daños a terceros, a las vías generales de comunicación y cualquier otro daño que cause el vehículo o la carga en un accidente. Si la carga es de materiales o residuos peligrosos, el seguro debe amparar la carga desde que sale de las instalaciones del expedidor hasta que llega a su destino final, incluido el daño por derrame (texto vigente con última reforma publicada en el DOF el 14 de noviembre de 2025).
El 63 Bis prevé además un monto mínimo de cobertura. Ese mínimo existe para que nadie circule sin seguro. No está calculado para una pipa de gas en un puente urbano. Cumplir con la ley es el piso. Tu operación decide el techo.
Qué revisar esta semana en tu flotilla
- Junta tus pólizas en una tabla. Unidad, aseguradora, vigencia, límite de responsabilidad civil y deducible. Si no puedes armarla en una tarde, ese es el primer hallazgo.
- Marca tus unidades de mayor exposición. Las que llevan materiales peligrosos o cruzan zonas urbanas. Para esas, el límite de responsabilidad civil se decide por el peor escenario, no por el precio.
- Busca la cobertura de carga y derrame. Si transportas materiales peligrosos, confirma por escrito que tu póliza ampara la carga de origen a destino, como pide el artículo 68.
- Pregunta qué pasa cuando se agota el límite. Si la respuesta es "lo pagas tú", ya sabes de qué tamaño es tu riesgo.
Si tu flotilla también da servicio a la industria del gas o de hidrocarburos, revisa cómo trabajamos los permisos y pólizas del sector energético.
Preguntas frecuentes
¿Es obligatorio el seguro para circular por carreteras federales?
Sí. El artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal obliga a todo vehículo que transite en caminos y puentes federales a contar con un seguro que cubra los daños a terceros en sus bienes y personas. Contratarlo es responsabilidad del propietario.
¿Qué seguro exige la ley a quien transporta materiales peligrosos?
El artículo 68 de la misma ley obliga al permisionario de autotransporte de carga a garantizar los daños a terceros, a las vías y los que cause la carga en un accidente. Con materiales peligrosos, el seguro debe amparar la carga desde que sale del expedidor hasta que la recibe el destinatario, incluido el derrame.
¿Cuánta responsabilidad civil necesita mi flotilla?
No hay un monto único. Se calcula con tu operación: el tipo de carga, las rutas, cuántas unidades comparten el mismo perfil y el peor escenario razonable de cada una. El mínimo legal es el piso, no la recomendación.
¿Responde el transportista por toda la carga si se pierde?
Depende de si el cliente declaró su valor. El artículo 66 de la ley limita la responsabilidad del permisionario a 15 días de salario mínimo por tonelada cuando el usuario no declara el valor de la mercancía. Si se declara, el permisionario responde por el valor total a cambio de un cargo adicional, según el artículo 67.
Este artículo explica un caso público y la ley general con base en información de prensa y de la Fiscalía de la Ciudad de México. No sustituye las condiciones generales de tu póliza.
Foto de portada: ProtoplasmaKid, CC BY-SA 4.0, vía Wikimedia Commons. Tomada el 11 de septiembre de 2025, recortada.
Empezar cuesta un mensaje.
Escríbenos por WhatsApp y revisamos tu póliza contigo. Sin costo, con respuesta de un asesor real.
Habla con un asesor