 Habla con un asesor
Aseguramos como si ya tuviéramos el siniestro: facturas y avalúo
Sin facturas no aseguramos un equipo. La suma asegurada que declaras no prueba lo que vale. Así funciona nuestro método y el avalúo cuando falta la factura.
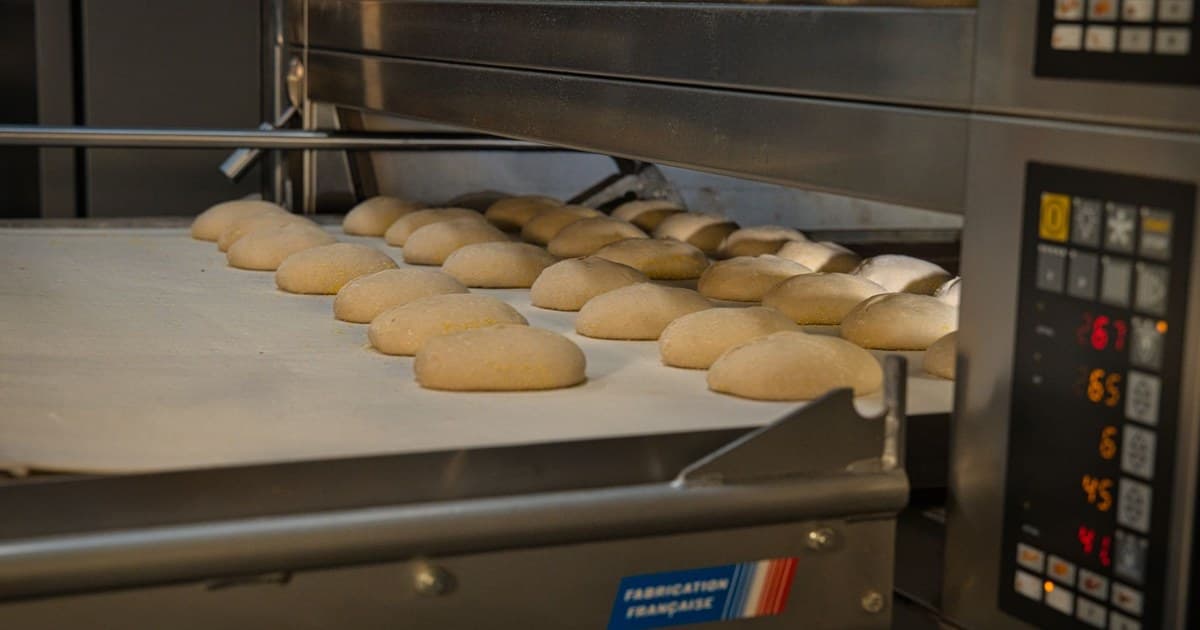
Tenemos una galletera que todavía no aseguramos. No es por falta de ganas. Es porque no tiene las facturas de su maquinaria, y sin facturas no aseguro un equipo.
Suena exagerado hasta que ves cómo se paga un siniestro. La aseguradora no paga lo que dice la carátula de tu póliza. Paga lo que puedes probar. Te explico el método que usamos y por qué existe.
Puntos clave
- La suma asegurada la declaras tú. Las condiciones generales de un paquete empresarial real dicen que no prueba ni la existencia ni el valor de tus bienes.
- Si tu equipo vale más de lo que aseguraste, la aseguradora paga en proporción (art. 92 de la Ley sobre el Contrato de Seguro). Eso se llama infraseguro.
- Lo que prueba propiedad y valor son documentos: facturas, contabilidad y, cuando no hay factura, un avalúo de corredor público o valuador.
- Nuestro método: un inventario documentado antes de emitir. Un cuestionario no alcanza.
¿Por qué no aseguramos sin facturas?
Porque el día del siniestro te las van a pedir. Así lo digo cuando hablo con el equipo:
"Muchos agentes, por vender una póliza empresarial, nada más les pasan un cuestionario y no se fijan si tienen facturas de los equipos. Y cuando hay siniestro, tómala, no les pagan. Nosotros no hemos asegurado una galletera porque hasta que no tenga las facturas no lo voy a asegurar. Yo quiero que aseguremos como si ya tuviéramos el siniestro."
Un cuestionario es rápido. Preguntas cuánto vale la maquinaria, el cliente da una cifra y la póliza sale ese mismo día. El problema llega después. Esa cifra no la respaldó nadie, y la aseguradora tiene derecho a revisarla. Si no se puede probar, te pueden pagar solo una parte.
La Ley sobre el Contrato de Seguro (LSCS) le da a la aseguradora el derecho de exigir "toda clase de informaciones" sobre el siniestro (art. 69). Y el plazo de 30 días para pagar empieza a correr cuando recibe los documentos que le permiten conocer el fundamento de la reclamación (art. 71). Sin documentos, el reloj ni siquiera arranca.
¿La suma asegurada prueba lo que vale tu maquinaria?
No. La suma asegurada es una cifra que tú declaras al contratar. No es una prueba.
Lo dicen las propias pólizas. Te pongo un ejemplo. Las condiciones generales del Paquete Seguro Múltiple Empresarial de Zurich México (registro PPAQ-S0037-0069-2018/CONDUSEF-003453-01) establecen que la suma asegurada "ha sido fijada por El Asegurado y no es prueba ni de la existencia ni del valor de los bienes Asegurados". El mismo condicionado obliga al asegurado a declarar el valor total de sus bienes al contratar.
Es un condicionado real del mercado. Cada aseguradora redacta el suyo, así que revisa el tuyo. La ley, en cambio, aplica a todas y fija el tope: en seguros de daños, la aseguradora responde "solamente por el daño causado hasta el límite de la suma y del valor real asegurados" (LSCS, art. 86). Y la indemnización se calcula con el valor que tenía el bien en el momento del siniestro (art. 91).
En corto: la carátula dice cuánto aseguraste. Los documentos dicen cuánto te pueden pagar.
¿Qué es el infraseguro y cuánto te puede costar?
El infraseguro pasa cuando tu equipo vale más que la suma asegurada. La ley es clara: "Salvo convenio en contrario, si la suma asegurada es inferior al interés asegurado, la empresa aseguradora responderá de manera proporcional al daño causado" (LSCS, art. 92).
Proporcional significa que no te pagan el daño completo. Te pagan el daño multiplicado por la parte que sí aseguraste. El condicionado de Zurich lo llama "proporción indemnizable" y cita este mismo artículo.
Pon números redondos. Tu maquinaria vale 10 millones de pesos y la aseguraste por 5 millones. Un incendio daña un equipo y el daño es de 2 millones. Como aseguraste la mitad del valor, te pagan la mitad del daño: 1 millón. El otro millón sale de tu caja.
Fíjate en algo. No hubo fraude, no hubo mala fe y la póliza estaba vigente. El cliente simplemente puso una cifra baja en un cuestionario. Por eso te digo que tener póliza no es lo mismo que estar protegido.
La ley tiene una salida: el valor convenido. Para pérdida o robo totales, las partes pueden fijar en el contrato un valor, justo por lo difícil que es valuar algunos bienes (LSCS, art. 93). Esa salida también se construye con documentos, y se construye al contratar.
¿Qué te van a pedir el día del siniestro?
Lo que pruebe que el bien existía, que era tuyo y cuánto valía. El condicionado de Zurich enlista, entre los documentos de la reclamación:
- Planos, proyectos, libros, recibos, facturas, notas de compraventa o remisión y "certificados de avalúo".
- Una relación detallada de los bienes dañados con su valor al momento del siniestro.
- El presupuesto de reparación.
- La documentación contable.
Y agrega un detalle que pocos leen: las facturas o notas "deberán cumplir con los requisitos fiscales vigentes". Una nota a mano no sustituye una factura.
Si esa lista te la piden por primera vez después del siniestro, ya vas tarde. La planta puede estar dañada, el archivo puede estar dentro y el proveedor que te vendió la máquina puede ya no existir.
¿Y si no tengo la factura de mi maquinaria?
Se hace un avalúo. Es la solución técnica que usamos cuando la factura no existe: un corredor público o un valuador estima el valor del equipo, y ese avalúo es el documento que lo respalda.
El corredor público tiene esta facultad por ley. La Ley Federal de Correduría Pública (art. 6o, fr. II) le permite "fungir como perito valuador, para estimar, cuantificar y valorar los bienes" que se sometan a su consideración, por nombramiento privado o por mandato de autoridad. Y el condicionado de Zurich enlista los "certificados de avalúo" entre los documentos de la reclamación.
El avalúo sirve dos veces. Al contratar, te dice cuánto vale de verdad tu equipo, así que declaras una suma asegurada que no te deja en infraseguro. En el siniestro, es la prueba de valor que la aseguradora va a pedir. La maquinaria vieja, la que compraste usada o la que heredaste del socio anterior es justo la que más lo necesita.
Nuestro método, paso a paso
Asegurar como si ya tuviéramos el siniestro es preparar hoy el expediente que la aseguradora te va a pedir mañana. Así lo hacemos:
- Inventario de equipos. Cada máquina con marca, modelo y número de serie. No "maquinaria en general".
- Factura de cada equipo. Si no existe, avalúo de corredor público o valuador. No emitimos hasta tener uno de los dos.
- Suma asegurada documentada. Se fija con el valor que puedes probar, según la base que contrates (valor real o de reposición). Así no quedas en infraseguro.
- Expediente fuera de la planta. Facturas, avalúos e inventario en copia digital, guardados donde un incendio o una inundación no los alcance.
- Revisión en cada renovación. Compraste equipo, vendiste otro o cambió su valor. La póliza se actualiza con eso.
Es más lento que un cuestionario. Por eso la galletera sigue esperando. Prefiero tardar más en emitir que dejar a un cliente sin respaldo el día que más lo necesita.
Este es el mismo criterio con el que estructuramos un programa de seguro empresarial: diseñamos para el siniestro. Pasa igual con las flotillas, donde una sola unidad puede rebasar lo que cubre su póliza, como contamos en el caso de la pipa del Puente de la Concordia.
Preguntas frecuentes
¿Quién puede hacer el avalúo de mi maquinaria?
Un corredor público o un valuador. La Ley Federal de Correduría Pública faculta al corredor público para actuar como perito valuador de bienes. Lo importante es que el avalúo sea actual, describa cada equipo y quede en tu expediente antes de contratar.
¿La suma asegurada la decide la aseguradora?
No. La declaras tú al contratar. Por eso el condicionado de Zurich aclara que no prueba ni la existencia ni el valor de los bienes. Si la cifra es baja frente al valor real, aplica la regla proporcional del art. 92 de la Ley sobre el Contrato de Seguro.
¿Qué diferencia hay entre valor real y valor de reposición?
Depende de cómo lo defina tu póliza, y por eso hay que leerla. En términos generales, el valor de reposición es lo que cuesta un equipo nuevo igual o equivalente, y el valor real descuenta el uso y la antigüedad. El condicionado de Zurich calcula la proporción indemnizable con el valor real o el de reposición, según lo contratado. La base que elijas cambia cuánto debes asegurar.
¿Cuánto tarda la aseguradora en pagar un siniestro de daños?
La ley le da 30 días a partir de que recibe los documentos e informaciones que le permiten conocer el fundamento de la reclamación (art. 71 LSCS). Si tus documentos están completos desde el inicio, ese plazo empieza antes. Los plazos también corren en tu contra al pagar la prima: lo explicamos en el periodo de gracia no es para pagar tarde.
Este artículo explica la ley general y un ejemplo de condiciones de mercado. No sustituye las condiciones generales de tu póliza.
Empezar cuesta un mensaje.
Escríbenos por WhatsApp y revisamos tu póliza contigo. Sin costo, con respuesta de un asesor real.
Habla con un asesor